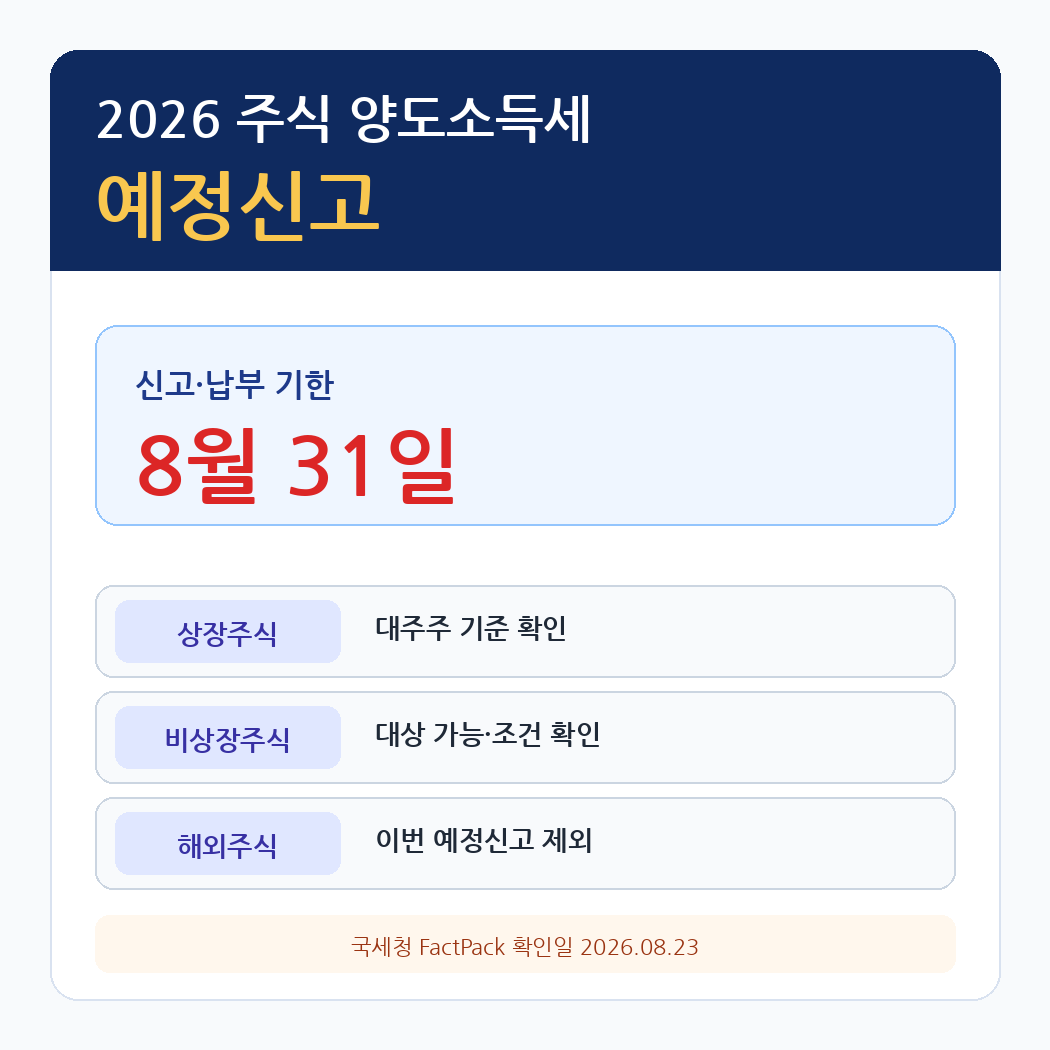
2026년 상반기에 주식을 양도했다면 8월 31일 예정신고·납부 대상인지 먼저 확인해야 합니다.
국세청 FactPack 기준으로 상장주식은 KOSPI 1%·KOSDAQ 2%·KONEX 4%의 지분율 기준 또는 시가총액 50억원 이상인 대주주 기준이 핵심이고, 상장주식 장외거래 일부와 비상장주식 양도자도 대상이 될 수 있습니다. 반면 해외주식은 이번 예정신고 대상이 아니며 2027년 5월 확정신고 대상입니다.
8월 31일까지 누가 확인해야 하나
이번 글의 기준은 2026년 상반기 주식 양도소득세 예정신고입니다. 국세청 FactPack에는 신고·납부 기한이 2026년 8월 31일로 정리돼 있고, 안내 대상은 21,822명으로 확인돼 있습니다.
중요한 것은 “주식을 팔았다”는 사실만으로 모두 같은 신고 대상이 되는 것은 아니라는 점입니다. 먼저 국내 상장주식인지, 상장주식의 장외거래인지, 비상장주식인지, 해외주식인지를 나누고, 상장주식이라면 대주주 기준까지 함께 봐야 합니다.
주의: 이 글은 국세청 FactPack에 확인된 공통 판단 기준을 정리한 것입니다. 개인별 대주주 해당 여부나 실제 세액은 거래내역과 세법상 예외에 따라 달라질 수 있으므로 자동으로 확정하지 않습니다.
상장·장외·비상장·해외주식 한눈에 판단
검색할 때 가장 많이 섞이는 네 가지 경우를 먼저 분리하면 판단이 훨씬 빨라집니다.
| 거래 유형 | 이번 예정신고 판단 | 먼저 볼 기준 |
|---|---|---|
| 국내 상장주식 | 대주주 기준 확인 | 지분율 또는 시가총액 50억원 기준 |
| 상장주식 장외거래 | 일부 대상 가능 | 거래 형태와 공식 안내 확인 |
| 비상장주식 | 양도자 등 대상 가능 | 비상장 양도 해당 여부 확인 |
| 해외주식 | 이번 예정신고 대상 아님 | 2027년 5월 확정신고 |

여기서 핵심은 비상장주식을 팔았다고 모두 자동 대상이라고 단정하지 않고, 장외거래도 ‘일부 대상 가능’으로 구분하는 것입니다. 반대로 해외주식은 이번 상반기 예정신고와 섞지 않고 다음 해 5월 확정신고로 따로 보는 것이 안전합니다.
대주주 50억원·지분율 기준 읽는 법
국내 상장주식은 대주주 기준을 먼저 확인합니다. FactPack에 정리된 기준은 아래와 같습니다.
| 시장 | 지분율 기준 | 시가총액 기준 |
|---|---|---|
| KOSPI | 1% | 50억원 이상 |
| KOSDAQ | 2% | |
| KONEX | 4% |
즉, FactPack 문구상으로는 지분율 기준 또는 시가총액 50억원 이상을 확인해야 합니다. 다만 개인별 보유내역이나 예외까지 이 표 하나로 확정할 수는 없습니다.
빠른 판단: “나는 50억원이 안 되니 무조건 아니다”라고 끝내기 전에 해당 시장의 지분율 기준도 함께 확인해야 합니다.
비상장주식과 장외거래는 어떻게 보나
비상장주식과 상장주식의 장외거래는 일반적인 장내 상장주식 거래와 같은 방식으로 단순화하면 안 됩니다.
FactPack은 상장주식 장외거래 일부와 비상장주식 양도자 등이 예정신고 대상이 될 수 있다고 정리합니다. 따라서 “비상장이니까 무조건 신고” 또는 “상장주식이니까 장외거래도 무조건 제외”처럼 한 줄로 결론내리기보다 실제 거래유형을 국세청 안내와 대조해야 합니다.
이 구간은 개별 거래 조건에 따라 달라질 수 있으므로, 이 글에서는 FactPack 밖의 세부 예외를 임의로 추가하지 않습니다.
해외주식은 왜 이번 예정신고에서 빠지나
해외주식은 이번 2026년 상반기 주식 양도소득세 예정신고 대상이 아닙니다. FactPack은 해외주식의 신고 시점을 2027년 5월 확정신고로 구분하고 있습니다.
타임라인으로 보면: 2026년 상반기 국내 주식 양도 중 예정신고 대상에 해당하는 경우 → 2026년 8월 31일 신고·납부 확인 / 해외주식 → 2027년 5월 확정신고 확인.
국내주식 예정신고 정보를 찾다가 해외주식까지 같은 8월 일정으로 처리하는 실수를 피하는 것이 중요합니다.
신고 전 4단계 셀프체크
세부 세액 계산보다 먼저 아래 순서로 대상 여부를 정리하면 됩니다.
1단계. 2026년 상반기에 주식 양도가 있었는지 확인합니다.
2단계. 거래를 국내 상장주식 / 상장주식 장외거래 / 비상장주식 / 해외주식으로 나눕니다.
3단계. 국내 상장주식이라면 KOSPI 1%·KOSDAQ 2%·KONEX 4% 또는 시가총액 50억원 이상 기준을 확인합니다.
4단계. 장외·비상장처럼 개별 조건 확인이 필요한 경우 국세청 공식 안내 원문과 실제 거래내역을 대조합니다.
이 순서의 장점은 “50억원만 보면 된다”, “비상장은 전부 같다”, “해외주식도 8월 31일이다”처럼 서로 다른 규칙을 한데 섞는 오류를 줄인다는 점입니다.
헷갈릴 때 피해야 할 판단
1. 50억원 기준만 보고 끝내기
FactPack에는 시가총액 기준과 함께 시장별 지분율 기준이 같이 제시돼 있습니다. 둘 중 한쪽만 보고 결론내리지 않는 것이 안전합니다.
2. 비상장주식 양도자를 전부 같은 대상으로 보기
FactPack 표현은 “비상장주식 양도자 등 대상 가능”입니다. 개별 거래가 실제 대상인지 여부는 공식 안내와 대조해야 합니다.
3. 가족 합산 여부를 임의로 추정하기
이번 FactPack에는 가족 합산에 관한 세부 규칙이 포함돼 있지 않습니다. 따라서 가족 보유분을 포함한 대주주 판단은 이 글에서 단정하지 않고 국세청 원문 확인 대상으로 남깁니다.
4. 해외주식을 이번 8월 예정신고에 포함하기
해외주식은 이번 예정신고 대상이 아니며, FactPack 기준 신고 시점은 2027년 5월 확정신고입니다.
자주 묻는 질문
시가총액 50억원 미만이면 무조건 예정신고 대상이 아닌가요?
비상장주식을 팔면 모두 8월 31일까지 신고해야 하나요?
상장주식을 장외에서 거래한 경우도 대상인가요?
해외주식도 2026년 8월 31일까지 예정신고하나요?
가족 보유 주식도 합쳐서 대주주를 판단하나요?
이번 예정신고·납부 기한은 언제인가요?
세부 예외와 개인별 적용 여부는 아래 국세청 공식 안내 원문에서 최종 확인하는 것이 안전합니다.
본 글은 YOZI FactPack FP-20260823-STOCKCGT-001과 국세청 공식 안내를 기준으로 작성했습니다. 개인별 대주주 해당 여부와 세액은 거래내역 및 적용 예외에 따라 달라질 수 있으므로 본문만으로 확정하지 마세요.
공식자료 확인일: 2026-08-23 08:50 KST
관련 글 이어서 보기
함께 보면 좋은 글2026 법인세 중간예납|8월31일 신고·납부·면제대상·계산방법
다음 단계단기 육아휴직 신청 조건 급여 계산|8월 20일 시행 전 꼭 확인할 것
관련 정보고유가 피해지원금 총정리 | 대상·지급액·사용기한 8월 31일 마감 확인




댓글 남기기